Auf dieser Seite stelle ich dir vollständig meinen eigenen ETF-Sparplan vor. Denn in der Finanzwelt gibt es einen bekannten Spruch: Investiere nur in das, was du verstehst. Da ich der festen Überzeugung bin, dass ein ETF-Investment für dich höchstwahrscheinlich sehr viel Sinn macht, möchte ich, dass du verstehst, in was du da investierst.
Daher stelle ich dir hier nun meinen eigenen ETF-Sparplan ausführlich vor. Somit erhältst du einen umfangreichen Einblick über alle Einzelheiten eines Sparplanes. Nachdem du diese Seite durchgelesen hast wirst du verstanden haben, wie ein ETF-Sparplan funktioniert und wo für dich die Vorteile liegen, selber einen Sparplan aufzulegen.
Falls du noch nicht weißt, was genau ein ETF ist, dann schlage ich vor, dass du vorab zuerst diesen Artikel liest: Was ist ein ETF?. Hier stelle ich sehr ausführlich dar, was ein ETF ist und warum ein Investment in einen ETF auch für dich sehr sinnvoll sein kann.
Wichtig vorab zu wissen:
Der ETF, den ich dir hier vorstelle, ist der ETF aus meinem persönlichen und privaten Sparplan. Das bedeutet nicht, dass dieser ETF auch für dich geeignet sein muss. Wenn du dich für ein Coaching mit mir entscheidest, dann erläutere ich dir Schritt für Schritt den Weg zu dem ETF der für dich passt. Für welchen Anbieter du dich letztendlich entscheidest ist im Rahmen unseres Coachings vollkommen irrelevant da ich von keinem ETF-Anbieter eine Provision oder eine sonstige Vergütung erhalte. Finanzstar ist zu 100% unabhängig. Ich habe kein Interesse daran, dir irgendeinen spezifischen Anbieter schmackhaft zu machen. Vielleicht entscheidest du dich für den ETF den auch ich besitze. Aber das ist kein Muss. Denn dein ETF muss zu dir passen und nicht zu mir. Ganz einfach.
Zweiter wichtiger Hinweis:
Ich habe weiter unten im Artikel Screenshots von meinem Depot sowie von den entsprechenden Umsätzen beigefügt. Diese Screenshots dienen ausschließlich zur Veranschaulichung meiner eigenen Anlagestrategie und stellen weder eine Anlageempfehlung noch eine Aussage über künftig erzielbare Renditen dar. Einige Informationen wie z. B. die bisher erzielte Rendite sowie den aktuellen Depotwert habe ich aus diesem Grund geschwärzt. Die aus den ersichtlichen Informationen ableitbare Wertentwicklung ist vergangenheitsbezogen. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse.
Ich veröffentliche diese Informationen und diese Screenshots hier aus dem einfachen Grund, damit du einen Einblick erhältst, wie ein ETF-Sparplan in der Praxis aussieht und um dir zu vermitteln, dass ich selbst nach den Grundsätzen investiere, die ich meinen Kundinnen und Kunden vermittle. Welche Anlagestrategie im Einzelfall geeignet ist, hängt jedoch von den persönlichen Zielen, der Risikobereitschaft und den finanziellen Verhältnissen ab.
Fangen wir an.
Warum investiere ich überhaupt in einen ETF?
Der Grund, warum ich in einen ETF investiere liegt darin, dass ich für mein Alter vorsorgen möchte. Bestimmt hast du in den Medien schon einmal mitbekommen, dass immer wieder darüber diskutiert wird, ob die staatliche Rente im Alter ausreichend sein wird, um seinen Lebensstandard halten zu können. Ich persönlich möchte mich daher nicht alleine auf den Staat verlassen, sondern privat zusätzlich vorsorgen. Aber selbst wenn mir der Staat in meinem Rentenalter eine hohe Rente garantieren würde, selbst dann würde ich wahrscheinlich immer noch in einen ETF investieren. Und zwar aus dem folgenden Grund:
Im Grunde genommen sehe ich mein ETF-Investment wie ein Kapital, welches ich potenziell zur Verfügung haben werde. Diese Aussage ist natürlich mit Vorsicht zu genießen (daher auch der Begriff „potenziell“). Denn an der Börse gibt es nichts „geschenkt“. Vor allem kein garantiertes Geld. Zudem sind auch ETFs wie jede andere Finanzprodukte mit Risiken verbunden. In diesem Fall bedeutet Risiko für uns, dass wir damit Geld verlieren. Natürlich kann dies auch bei einem ETF passieren. Auch mit deinem ETF-Investment kannst du Geld verlieren. Aber wie gesagt, ich betrachte mein ETF-Investment ja als Vorsorge für´s Alter. Dadurch, dass der Anlagezeitraum sehr lange ist, wirken sich kurzfristige Schwankungen weniger auf das Endergebnis aus, auch wenn Verluste weiterhin möglich bleiben. Merke dir also einfach Folgendes: Bei kürzeren Anlagezeiträumen ist das Risiko von zwischenzeitlichen Verlusten in der Regel höher als bei längeren Zeiträumen. Hingegen ist bei langen Anlagezeiträumen historisch gesehen die Wahrscheinlichkeit von zwischenzeitlichen Verlusten geringer, aber ein Verlust ist grundsätzlich nie ausgeschlossen.
Warum spreche ich trotzdem von potenziellem Kapital?
Ich verwende diese Bezeichnung also vielmehr aus dem Grund, als dass du nach dem Aufsetzen deines Sparplanes rein gar nichts mehr tun musst. Bzw. das einzige was du tun musst ist dafür zu sorgen, dass du genug Geld für deine monatliche Sparrate zur Verfügung hast. Das unterscheidet sich doch schon einmal deutlich von einem normalen Angestelltenverhältnis, wo man jeden Tag zur Arbeit gehen muss um Geld zu erhalten. Das ist bei einem ETF-Investment völlig anders. Vielleicht hast du in dem Zusammenhang auch schon einmal den folgenden Spruch gehört: Lass dein Geld für dich arbeiten. Genau das machen wir mit unserem ETF-Investment. Wir lassen unser Geld für uns arbeiten. Und natürlich auch vermehren. Wie das funktioniert, erkläre ich dir nun.
Hier also mal ganz grob gesagt die „Kette“, die dein Geld durchläuft. Gehen wir nun also von der Situation aus, die auf viele Menschen da draußen zutrifft. Die meisten Menschen besitzen ein Girokonto. Bzw. ich gehe davon aus, dass du, der gerade diesen Artikel liest, und der generell am Thema Finanzen interessiert zu sein scheint, zumindest über ein Girokonto verfügt. Zudem ist es weiterhin realistisch, dass sich auf diesem Girokonto zumindest ein paar Hundert Euro oder vielleicht sogar mehrere Tausend Euro befinden. Gehen wir also grob davon aus, dass auf deinem Girokonto ein Betrag zwischen 500€ und 10.000€ liegt. Um unser ETF-Investment umzusetzen, muss von diesem Geld auf dem Girokonto jeden Monat Geld in den ETF fließen. Das Geld von deinem Girokonto muss also irgendwie in den ETF rein. Wie machen wir das?
In meinen Fall geschieht das so, dass von meinem Girokonto jeden Monat 200€ auf ein Konto bei der ING fließen. Hierfür habe ich der Bank, bei der ich mein Girokonto besitze (also der DKB) mitgeteilt, dass sie jeden Monat automatisch 200€ auf das Konto bei der ING überweisen sollen. Automatisch bedeutet, dass ich nicht jeden Monat selbständig eine Überweisung tätige, sondern dass die Bank das in meinem Auftrag erledigt. Wie du hier also richtig liest, habe ich meine Bank damit beauftragt, jeden Monat 200€ auf mein Konto bei der ING zu überweisen. Und weil dieser Auftrag auf Dauer angelegt ist, ich also nicht gesagt habe, dass die DKB in drei Monaten mit den Überweisungen aufhören soll, nennt man diesen Vorgang auch Dauerauftrag. Solch einen Dauerauftrag kannst du sehr bequem bei jeder deutschen Bank bzw. bei der Bank, bei der du dein Konto besitzt, einrichten. Merke dir also: Jeden Monat wird ein fester Betrag (in meinem Fall also 200€) von meinem Girokonto auf ein Konto bei der ING überwiesen. Das Geld fließt aus dem Grund zur ING, weil ich dort meinen Sparplan eingerichtet habe. Und das Geld muss ja irgendwie in den ETF bzw. in den Sparplan rein.
Wir haben nun also die Situation, dass auf einem Konto bei der ING jeden Monat 200€ landen. In meinem Fall handelt es sich bei diesem Konto um ein Tagesgeldkonto, bei dem ich z. B. meinen Notgroschen gelagert habe. Das ist Geld, was ich mal vor langer Zeit zurückgelegt habe, um z. B. während einer Auslandsreise eine Reserve zu haben oder auch um Mieterhöhungen ohne Probleme leisten zu können. In Berlin gab es 2020 die Situation, dass ich beispielsweise für einen beschränkten Zeitraum nur die Hälfte meiner regulären Miete zahlen musste. Ich bin damals fest davon ausgegangen, dass ich die andere Hälfte irgendwann werde nachzahlen müssen. Genauso ist es dann auch gekommen. Allerdings hatte ich damals genügend Geld auf meinem Girokonto, wodurch ich das Geld auf dem Notgroschen-Konto dann einfach dort belassen habe. Kann ja nicht schaden, wenn man über einen etwas größeren Notgroschen verfügt also über einen kleineren.
Um einen ETF-Sparplan umzusetzen brauchen wir aber nicht nur ein Konto, sondern wir brauchen ein Depot. Depot ist ein Begriff, welcher schwierig zu erklären ist, da er wie so viele Begriffe aus der Finanzwelt halt nicht so recht greifbar ist. Daher lass es mich so formulieren: Das Depot ist ein Ort, in dem dein ETF liegt. Stell dir das Depot als ein Bett vor, in dem dein ETF schläft. Genauso wie dein Geld auf einem Konto liegen muss bzw. auf deinem Konto schläft, so schläft dein ETF halt in einem Depot. Das Depot ist das richtige Bett für deinen ETF. Das heißt, dein ETF kann nicht in einem Konto schlafen. Auf einem Konto kann immer nur Geld schlafen. Geld ist ein Zahlungsmittel. Im Gegensatz dazu ist ein ETF ein „Investment-Vehikel“. Anderes Beispiel: Menschen, die sich alleine im Regenwald weit fernab der Zivilisation aufhalten, werden wahrscheinlich in einem Zelt oder in einer Hängematte übernachten. Und Menschen, die sich in einer Großstadt aufhalten, werden mit sehr hoher Wahrscheinlichkeit in einem Bett übernachten. Du siehst also, das Prinzip ist das Gleiche (-> jeder muss irgendwo) übernachten, aber die Ausprägungen sind anders. Der eine schläft im Zelt, der andere im Bett. Und so schläft Geld also auf dem Konto und der ETF im Depot. Gute NachtJ
Natürlich nicht gute Nacht. Ich hoffe, du bist hellwach. Denn wir optimieren ja hier gerade deine finanzielle Zukunft.
Was die ING jetzt also macht ist, dass sie von diesem Tagesgeldkonto jeden Monat die 200€ in den ETF investiert. Jetzt fragst du dich vielleicht, warum nicht die DKB direkt die 200€ in den ETF bei der ING schieben kann. Dies hängt einzig und allein damit zusammen, dass die ING eine Privatbank ist und sich aus wirtschaftlichen Gründen dazu entschieden hat, dies nicht zu erlauben. Rein technisch wäre das natürlich kein Problem. Aber nochmal, mir kann das ja im Endeffekt sowieso egal sein. Denn mein Aufwand lag darin, ein einziges Mal bei der DKB einen Dauerauftrag einzurichten. Bzw. natürlich habe ich dann auch noch ein Kreuzchen gesetzt, als die ING mich gefragt hat, ob sie jeden Monat von meinem Notgroschen-Konto (also dem Tagesgeldkonto) die 200€ abziehen darf um in den ETF zu investieren. Die oben beschriebene „Kette“ sieht nun also folgendermaßen aus:
Girokonto bei der DKB-> Tagesgeldkonto bei der ING -> ETF
Nachdem diese Kette durchlaufen ist, liegen die 200€ im ETF und schlafen dort. Genauso wie ich das will. Seit dem Aufsetzen meines Sparplanes vor fünf Jahren habe ich bzgl. meine ETF-Investments keinen Finger mehr krumm gemacht. Mein einziger Aufwand bestand darin, vor ca. einem Jahr meine Sparrate von 150€ auf 200€ anzupassen. Das war´s. Ist wirklich so. 🙂
Jeden Monat bekomme ich nun von der ING eine Bestätigung, dass mein Geld von der DKB auch wirklich in den Sparplan investiert wurde. Das sieht dann folgendermaßen aus (personenbezogene Daten wie meine Depotnummer, die IBAN sowie meine Adresse habe ich entfernt; ich hoffe, du siehst mir das nach – ich habe den Screenshot aus meinem Sparplan auf dieser Seite insgesamt fünfmal eingefügt so dass du nicht so viel scrollen musst):
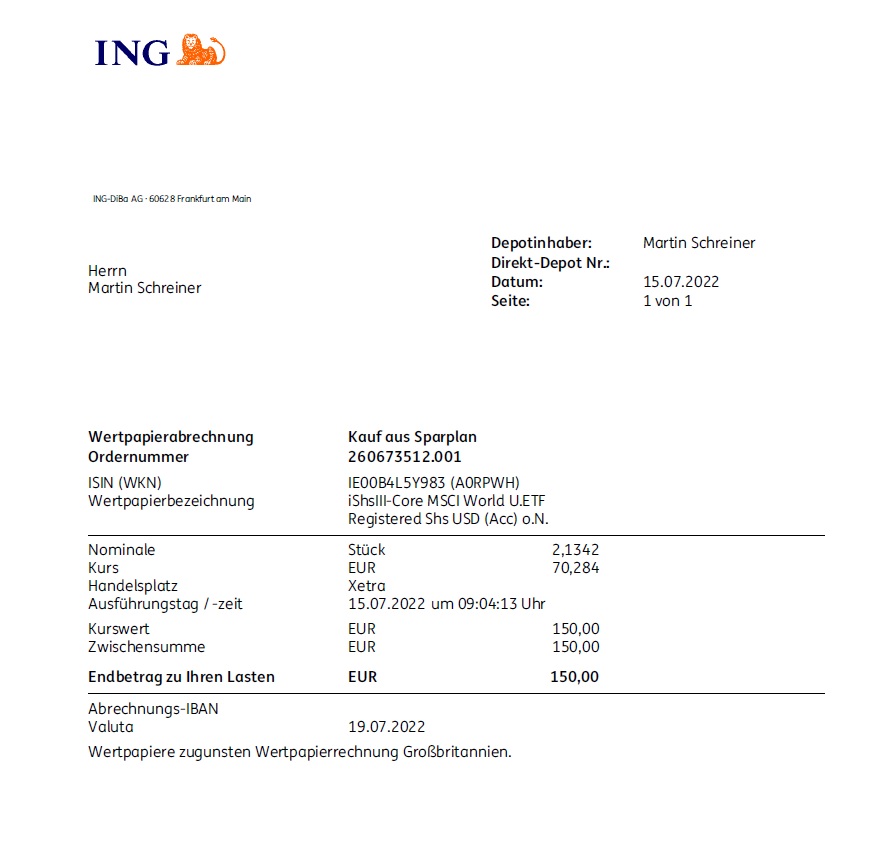
Diese Bestätigung ist aus dem Juli 2022, als meine Sparrate noch bei 150€ lag. Ich erläutere dir nun Schritt für Schritt, was die Informationen auf diesem Bild bedeuten:
Depotinhaber
Hier kommt wieder der Begriff Depot ins Spiel, den ich eben schon erwähnt habe. Du erinnerst dich: Das Depot ist das Bett, in dem dein ETF schläft. Und da das Bett bzw. das Depot mir gehört, steht hier ganz einfach mein Name.
Direkt-Depot-Nr.
Du kannst dir sicherlich vorstellen, dass ich nicht der einzige Kunde bei der ING bin. Aufgrund der Masse an Kunden hat die ING sehr viele Depots um die sie sich kümmern muss. Auf diesem Bild hier siehst du, dass jedes Depot mit einer eigenen Nummer versehen wird. Dadurch kann dein Depot nicht mit anderen verwechselt werden und es kann immer eindeutig dir zugeordnet werden. Diese Nummer brauchst du zudem häufig, wenn du mit dem Anbieter, wo du deinen Sparplan hast, auf elektronischem Wege (d. H. per Anruf, E-Mail, Chat oder Instant-Messenger) Kontakt aufnimmst. Du wirst dann gebeten, diese Nummer anzugeben, damit man dich zweifelsfrei identifizieren kann.
Datum
Hier steht der 15.07.2022. In meinem Fall wird der Tag immer in der Mitte eines Monats liegen (in diesem Fall also der 15.). Das liegt daran, weil ich der ING gesagt habe, dass sie mein Geld immer zur Mitte des Monats in den ETF investieren soll. Auf lange Sicht gesehen (und mein ETF-Investment ist ja auf lange Sicht ausgerichtet) erreiche ich hierdurch eine etwas bessere Rendite (d. H. bei Rentenalter habe ich noch einmal etwas mehr Geld zur Verfügung), als wenn das Geld zu Beginn des Monats in den ETF investiert wird. Dies wäre natürlich auch möglich gewesen. Je nachdem, bei welchem Anbieter du deinen ETF-Sparplan aufsetzt, wirst du sehen, dass dir im Regelfall entweder der Beginn des Monats oder die Mitte des Monats als Zeitpunkte angeboten werden, an dem dein Geld in den ETF rein soll. Ich empfehle dir, dass du dich für die Mitte des Monats entscheidest.
Seite
1 von 1. Eine kurze und übersichtliche DIN A4 Seite. Ich erwähne diesen Punkt, damit du verstehst, dass du hier keine 30 Seiten Kleingedrucktes und kompliziertes Finanz-Bla-Bla erhältst. Wenn du deinen Sparplan aufsetzt, erhältst du jeden Monat eine unkomplizierte Übersicht. Solltest du schon einen Sparplan besitzen und du hier tatsächlich mehrere Seiten kompliziertes Finanz-Bla-Bla erhalten, dann sag mir Bescheid und wir suchen gemeinsam einen neuen Anbieter für dich.
Jetzt geht´s ans Eingemachte. Jetzt kommen die harten Details. Also das, was wirklich wichtig ist:
Wertpapierabrechnung
Hier steht „Kauf aus Sparplan“. Zwei Wörter, die ich kurz erklären möchte. Nämlich „Kauf“ und „Sparplan“.
Mit „Kauf“ wird mir bestätigt, dass ich tatsächlich Geld in den ETF investiert habe. Das ist für mich natürlich gut und wichtig zu wissen. Denn genau das will ich ja. Hätte ich Anteile aus meinem ETF verkauft, dann würde hier entsprechend „Verkauf“ stehen.
Durch die Angabe „Sparplan“ wird mir bestätigt, dass dieser gerade angesprochene Kauf aus meiner regelmäßigen Sparrate von 150€ erfolgt ist. Was ich in diesem Artikel hier mache ist nämlich, dass ich die ganze Zeit nur davon rede, dass du Geld in deinen ETF mittels eines Sparplanes investiertst. Natürlich kannst du aber auch zu jedem Zeitpunkt nochmal extra Geld in den ETF investieren, z. B. wenn du 1.000€ auf der Straße gefunden hast oder du eine einmalige sehr hohe Gagenzahlung erhalten hast. Dieses Geld wird dann einfach ergänzend zu deiner monatlichen Sparrate investiert. Bis jetzt habe ich noch kein extra Geld in meinen ETF investiert. D. h. bis jetzt resultiert das gesamte Vermögen daraus, dass ich jeden Monat 150€ in den ETF investiert habe. Es resultiert also aus meiner monatlichen Sparrate bzw. meinem Sparplan.
Ordernummer
„Order“ ist englisch und bedeutet auf deutsch „Auftrag“. Ich habe weiter oben schon einmal von Auftrag gesprochen. Nämlich als ich geschrieben habe, dass ich bei der DKB einen Dauerauftrag eingerichtet habe. Was ich dir hiermit vermitteln möchte, ist, dass im Bankwesen alles über Aufträge geschieht. Also jede Zahlungsanweisung und jede Transaktion ist immer ein Auftrag. In meinem Fall steht hier eine Ordernummer, weil ich die ING ja damit beauftragt habe, das Geld von meinem Tagesgeldkonto in den ETF zu investieren. Merke dir also: Wenn du den Begriff „Order“ liest, dann heißt das nichts anderes, als dass hier ein Auftrag umgesetzt wurde. Ein Freund kann dich ja zum Beispiel damit beauftragen, für dich in den Supermarkt zu gehen und dort eine vorher erstellte Liste an Lebensmitteln zu besorgen. Wenn dein Freund dir diese Lebensmittel dann nach Hause bringt, dann wurde der Auftrag erfüllt. Wenn du magst kannst du diesen Vorgang jetzt in eine Excel-Liste schreiben, d. H. du kannst das Datum und die Anzahl sowie die Art der Lebensmittel schriftlich festhalten. Und höchstwahrscheinlich wirst du diesem Vorgang dann eine Nummer geben, um den Vorgang später zweifelsfrei identifizieren zu können. Du vergibst also eine Auftragsnummer bzw. eine Ordernummer. Sollte bezogen auf unser ETF-Investment mit deiner Abrechnung irgendetwas nicht stimmen, dann teile deinem Anbieter einfach diese Order mit. Dann können die Mitarbeiter der Bank deine Transaktion zweifelsfrei identifizieren und sich schnell um dein Anliegen kümmern.
ISIN (WKN)
Du merkst nun allmählich, dass sich hier viele Begriffe aus der Finanzwelt einschleichen. Eigentlich hatte ich ja auf meiner Startseite geschrieben, dass ich es so gut wie möglich vermeiden möchte, dich mit Finanz-Bla-Bla zu belästigen. Aber wenn man wie in meinem Fall ein offizielles Dokument einer Bank erhält (und nichts anderes ist ja dieses Bild was ich dir hier gerade vorstelle), dann geht es natürlich nicht ohne offizielles Finanz-Bla-Bla. Daher finden sich in diesem Artikel nun vermehrt Begriffe, die wirklich wichtig sind.
Die ISIN bzw. die WKN sind zwei davon. Es ist wichtig, dass du weißt, was das bedeutet. Denn dies schützt dich z. B. davor, dass du ausversehen den falschen ETF kaufst.
Weiter oben habe ich bereits die Begriffe „Depotnummer“ sowie „Ordernummer“ erläutert. Beides sind Nummern, welche den Zweck haben, Dinge richtig zuzuordnen. Und da in unserer westlichen Welt ja alles geordnet und sortiert ist hat jedes Ding auch immer eine Nummer. Die ISIN bzw. die WKN sind also sozusagen die Artikelnummern deines ETF. In dem Fall ist die ISIN die internationale Artikenummer und die WKN ist die deutsche Artikelnummer. Und da der ETF kein Sportartikel sondern ein Wertpapier ist, spricht man auch von Wertpapiernummer. Die ISIN ist also die internationale Wertpapiernummer die WKN ist die deutsche Wertpapiernummer. Huch, Moment. Bei „WKN“ steht ja noch ein „K“. Du siehst also: Im Finanzbereich bauscht man Begriffe gerne noch etwas weiter auf. Deswegen hat man hier noch ein „K“ eingefügt was für „kenn“ steht. Die ISIN und die WKN sind also nicht bloß Nummern, es sind Kennnummern. 🙂
Und nun präsentiere ich dir hier aber das Ergebnis: Die ISIN ist also die internationale Wertpapierkennnummer und WKN steht einfach für Wertpapierkennnummer. Da die WKN ausschließlich für Deutschland gilt bzw. man sie ausschließlich in Deutschland verwendet brauchst es hier keinen Zusatz bzw. der Nationalität. Mit diesen beiden Nummern ist der ETF, in den ich investiere, zweifelsfrei und eindeutig identifizierbar. Das ist im Grunde genommen eine ganz gute Sache. Wie gesagt, du willst nicht ausversehen einen ETF kaufen, der nicht zu dir passt. Durch das Arbeiten mit diesen Nummern beugt man so einem Fehler vor. Wenn ich dir sage, „kauf einfach einen ETF von iShares“, dann wird dir das nicht weiterhelfen, weil es von iShares sehr viele ETFs gibt. Wenn ich dir aber sage, „kaufe den ETF mit dieser ISIN bzw. dieser WKN“, dann wirst du lediglich einen einzigen ETF da draußen mit genau dieser ISIN bzw. dieser WKN finden.
Wertpapierbezeichnung
Das ist jetzt der Marketing-Name des ETF. Also der Name, mit dem der Anbieter des ETF nach außen auftritt. Wer kauft schon einen ETF der nur aus einer Nummer (siehe ISIN/WKN) besteht? 🙂 Kaufst du dir lieber den neuen VW Golf T1 Spezial Edition Turbo BI 2 oder lieber den Golf mit der Artikelnummer 37947527?
Spaß beiseite. Denn aus diesem Marketing-Namen kannst du tatsächlich ein paar wertvolle Informationen ziehen. Schauen wir die uns die Bezeichnung auf dem Bild hier also mal etwas genauer an:
iShsIII
Sieht aus wie das Ende einer Computerdatei oder ein komplizierter Befehl zum Programmieren einer Software. Bedeutet aber nichts anderes als iShares III PLC. Okay, also nochmal etwas weiter aufteilen. „iShares“ ist nicht der Name des Unternehmens, die den ETF „gebaut“ hat. Sondern es ist vielmehr die Produktklasse. Bzgl. Autos gibt es ja oft die Bezeichnungen „S-Klasse“ oder „G-Klasse“. Durch diese Klassenbezeichnung soll ein gewisser Qualitätsstandard vermittelt werden.
„PLC“ steht für „Public Limited Company“. Das ist die Rechtsform des Unternehmens. Rechtsform ist wieder so ein Ding, mit dem Unternehmen zweifelsfrei identifiziert werden können. Und je nach Rechtsform hat ein Unternehmen mehr Pflichten als ein anderes Unternehmen, aber auch mehr Möglichkeiten. Für uns ist es hier am wichtigsten, dass wir wissen, dass der ETF zu iShares gehört.
Core
„Core“ ist englisch und bedeutet auf deutsch „Kern“. Kern? Aprikosenkern oder doch der Kern einer Haselnuss? Nicht ganz. Mit „Kern“ soll vermittelt werden, dass der ETF über ein gewisses „Ding“ verfügt, in das er „im Kern“ (also „grundsätzlich“, „überwiegend“, „primär“) investiert. Ich persönlich möchte bei meiner Altersvorsorge ja nicht, dass der ETF alle sechs Monate die Märkte wechselt und immer irgendwo anders herumspringt. Ich will Berechenbarkeit und Sicherheit. Ich will also wissen, in was der ETF grundsätzlich investiert. Denn sonst macht es ja keinen Sinn in diesen zu investieren. Mit „core“ wird dieses Bestreben ausgedrückt. Zusätzlich bedeutet es aber auch, dass der ETF breit gestreut ist, was man Diversifikation nennt. Der Begriff „Diversifikation“ ist ein typischer Begriff aus der Finanzwelt, aber wieder einer von den wichtigen. Daher habe ich diesem Begriff hier einen eigenen Artikel gewidmet.
MSCI World
Hier haben wir jetzt den ersten Hinweis darauf, in was unser ETF also „im Kern“ investiert. Der ETF investiert in den MSCI World. Aber was genau ist dieser MSCI World? Kurz und einfach gesagt sind der MSCI World die besten Unternehmen auf diesem Planeten. Insgesamt ca. 1.600 aus 23 verschiedenen Ländern. Stell dir das in etwa so vor: Jedes Unternehmen, welches man an der Börse handeln kann (-> also Aktien von diesem Unternehmen kaufen), entwickelt sich entweder gut, schlecht oder neutral. Es gibt nur diese drei Richtungen. Und diese Entwicklung kann man messen. Wenn man diese Messung jetzt für alle 1.600 Unternehmen aus dem MSCI World macht, dann hat man sehr viele Werte zur Verfügung. Da diese Summe an Werten natürlich sehr unübersichtlich ist, nimmt man diese Werte und packt sie in ein „Ding“. Dieses Ding heißt „Index“. Der Index ist dann lediglich eine einzige Zahl und nicht mehr 1.600 Zahlen. Ziemlich praktisch. Der Index spiegelt also die Entwicklung von den ganzen 1.600 Unternehmen wieder.
Stell dir einfach beispielhaft vor, Aktie A steigt um 5€, Aktie B fällt um 3€ und Aktie C bewegt sich nicht. Ganz einfach ausgedrückt ist die Entwicklung aller drei Aktien dann 2€. Hier der Rechenweg: 5€ (Aktie A) – 3€ (Aktie B) + 0€ (Aktie C) = 2€. Diese 2€ wären jetzt also der Index, da er die Entwicklung aller Aktien angibt. Wichtig zu wissen: Der Index ist nicht gleichzusetzen mit dem Kurs des ETF. Darauf gehe ich in diesem Artikel näher ein.
U.ETF
Das ist die Abkürzung für „UCITS ETF“. Das hilft dir aber wahrscheinlich nicht weiter, daher hier die simple Erklärung: Die EU hat ein Gesetz gemacht. Dieses Gesetz heißt „UCITS“. In diesem Gesetz ist geregelt, auf welche Art und Weise viele Menschen zusammen Geld anlegen dürfen. Denn merke dir: Du bist nicht die einzige Person in Europa, die in einen ETF investiert. Neben dir machen das noch viele 10.000 andere Menschen auch. Der Gesetzgeber hat also ein großes Interesse daran, dass hier alles nach gewissen Spielregeln läuft. Das Gute für dich also: Wenn du U.ETF oder UCITS ETF siehst, dann weißt du, dass der ETF die Spielregeln der EU einhält.
Registered Shs
Diese Bezeichnung bedeutet übersetzt „Namensaktie“. Und mit „Name“ ist hier dein Name gemeint. Es bedeutet, dass die Anteile, die du von dem ETF kaufst, auch wirklich auf deinen Namen zugeschrieben werden. Sie können dir somit zweifelsfrei zugeordnet werden. Ein Vorteil für das Unternehmen bei einer Namensaktie ist z. B., dass dadurch nachvollziehbar ist, wer alles Aktionär an dem Unternehmen ist. Wenn du ein Unternehmen führen würdest oder führst und du würdest Anteile davon an andere Menschen verkaufen, dann würde es dich doch bestimmt auch brennend interessieren, wer diese Menschen sind, oder? 🙂
USD
Dies ist die Währung, in der der ETF geführt wird. Da wir unsere Anteile in Euro kaufen, der ETF jedoch in USD geführt wird, habe ich diese Thematik in diesem Artikel etwas näher erläutert.
(Acc)
Acc ist die Abkürzung für das englische Wort „accumulating“. Das deutsche Wort für „accumulating“ lautet „ansammeln“ bzw. „anhäufen“. Hintergrund ist der, dass die Unternehmen, von denen du die Aktien besitzt, dir jedes Jahr zusätzlich noch etwas extra Geld geben. Dieses extra Geld nennt man Dividende. Durch „acc“ wird also ausgedrückt, dass du dieses extra Geld nicht direkt erhältst, sondern es wird vielmehr in dem ETF gesammelt und investiert. Natürlich zu deinen Gunsten.
Vielleicht fühlst du dich mit deinem eigenen ETF-Sparplan aber auch wohler, wenn du jedes Jahr die entsprechenden Ausschüttungen direkt ausgezahlt bekommst. Das bedeutet, die Dividenden werden dann nicht wieder im ETF angelegt sondern du erhältst das Geld auf dein Konto. Dies kann psychologisch gesehen einen positiven Effekt für dich haben, da es dadurch leichter fallen kann zu erkennen, dass du mit deinem ETF-Investment wirklich Geld verdienen kannst. Welche Variante für dich am besten in Frage kommt (also entweder die Dividenden werden wieder angelegt oder sie werden an dich ausgeschüttet) klären wir im Coaching.
o.N.
Selbst ich konnte durch meine eigene Recherche und durch meine eigenen Erfahrungen keine zufriedenstellende Antwort darauf finden, was o.N. bedeutet. Daher werde ich demnächst mal bei der ING anrufen und um Auskunft beten. Das Ergebnis teile ich dir hier mit.
Nominale
Hier sehe ich, wie viele Stück ich von dem ETF gekauft habe. Ein anderes Wort zu „Stück“ im Finanzbereich ist auch „Anteil“. In dem Fall habe ich mit der Transaktion insgesamt 2,1342 Stück erworben. Wie dir wahrscheinlich auffällt, ist das eine etwas komische Zahl. Denn eventuell hast du erwartet, dass du entweder nur zwei Stück oder halt drei Stück kaufen kannst. Aber 2,1342? Wie soll das gehen?
Das Gute bei der Verwaltung von Geldern ist, dass alles Geld, was in Depots liegt, digitalisiert ist. Bei ETF-Stücken handelt es sich also nicht um Nutztiere, von denen du als Viehhändler immer nur volle Stück kaufen kannst. Durch die Digitalisierung kann man die Anteile vom ETF prima zerschneiden. Und das ist auch extrem fair, denn dadurch erhalte ich auch exakt so viel vom ETF, wie mir für meine 150€ zusteht. Stell dir vor, ich könnte nur 2 Stück kaufen. Dann müsste ich einen Betrag von 140,568€ an die Bank überweisen (2* 70,284€ = 140,568€). Das ist viel umständlicher als einfach 150€ zu überweisen und dann halt entsprechend 0,1341 Stücke mehr zu erhalten.
Du siehst nun also, du kannst eigentlich jeden x-beliebigen Betrag für deine Sparrate in den ETF-Sparplan setzen (also z. B. 25€, 100€, 350€, 750€, aber natürlich auch 465,70€ wenn du es unbedingt für nötig hältst:)). Deine Bank kauft dann immer genauso viele Stücke, dass dein Betrag vollständig investiert wird (abzüglich Transaktionskosten). Merke dir: Umso länger du deinen Sparplan besparst, umso mehr Stücke vom ETF erhältst du.
Kurs
Mit „Kurs“ ist der Wert des ETF zum Kaufzeitpunkt gemeint. Stell dir vor, ein Brot beim Bäcker kostet 3,50€. Und ein Stück vom ETF kostete am 15.07.2022 halt 70,284€. So einfach ist das eigentlich. Genauso wie der Brotpreis schwankt, kann auch der Kurs vom ETF schwanken. Das kann uns während der Phase des Investierens aber ziemlich egal sein. Denn wenn der Preis sinkt, erhältst du für deine Sparrate ganz einfach mehr Anteile vom ETF. Und wenn der Kurs steigt, dann werden halt weniger Anteile gekauft. In jedem Fall wird aber immer der Betrag deiner Sparrate investiert (abzüglich Transaktionskosten). Unabhängig davon, ob der Kurs hoch oder niedrig steht.
Um das besser zu verstehen, stell dir einfach vor, der ETF hätte am 15.07.2022 150€ gekostet. Dann hätte ich nur exakt ein Stück kaufen können. Hätte der ETF hingegen am 15.07.2022 lediglich 50€ gekostet, dann hätte ich insgesamt drei Stück kaufen können. So summieren sich mit der Zeit die Stücke. Alle Stücke werden somit zu unterschiedlichen Preisen bzw. Kursen gekauft. Und die Summe dieser Stücke ergibt dann hinterher den Gesamtwert deines ETF-Sparplans.
Handelsplatz
Hier steht „Xetra“. Xetra ist eine sogenannte elektronische Börse. Vielleicht kennst du zum Vergleich noch Bilder aus frühen Tagen, in denen Händler in einer Börse sich gegenseitig laut zugerufen haben und Zeichen gegeben haben. Damit wurde kommuniziert, was wann und zu welchen Anteilen gekauft bzw. verkauft werden sollte. Diese Szenen sieht man heute nur noch in amerikanischen Spielfilmen. Denn diese Zeiten sind in der realen Welt lange vorbei. Zumindest für uns kleine Privatanleger. Es gibt zwar immer noch lokale Börsen in großen deutschen Städten, also z. B. Frankfurt, Düsseldorf oder Stuttgart. Hier könnte man also ein bisschen auf amerikanischen Spielfilm machen und wild gestikulieren. Aber der meiste Handel läuft heutzutage elektronisch ab. Und wenn deine Transaktion über Xetra abgewickelt wurde, dann war alles in Ordnung. Egal, ob du in Frankfurt, Düsseldorf oder Stuttgart wohnst: Es gibt für dich keinen Grund und auch gar keine Verpflichtung, an dieser Börse zu kaufen. Wie gesagt: Im Regelfall wird deine Bank den Handel über Xetra abwickeln. Und das ist vollkommen in Ordnung und richtig. Mehr musst du dazu nicht wissen.
Ausführungstag / -zeit
Hier siehst du den exakten Zeitstempel, zu dem deine Transaktion ausgeführt wurde. Diese Information benötigst du eigentlich nur, wenn mit deiner Transaktion etwas schiefgelaufen ist. Gut für dich zu wissen: Ich habe diese Information in den letzten fünf Jahren noch nie benötigt. Die Uhrzeit, zu der deine Transaktion ausgeführt wurde, ist also für dich eigentlich vollkommen irrelevant. Denn bedenke, dass du deinen ETF-Sparplan im Regelfall für einen Zeitraum von mehreren Jahren oder sogar Jahrzehnten anlegst. Ob die Transaktion am 15.07.2022 daher morgens um 9 Uhr oder nachmittags um 16 Uhr ausgeführt wurde ist also vollkommen irrelevant.
Kurswert
Der Kurswert gibt an, wie viel Stücke zu welchem Kurs gekauft wurden. Die Begriffe „Kurs“ und „Stück“ habe ich oben bereits erläutert. Daher hier kurz zur Wiederholung: Bei dieser Transaktion wurden 2,1342 Stück zu einem Kurs von 70,284€ gekauft. Dies ergibt 150€. Top. Das ist genau, was ich wollte.
Zwischensumme
Bei „Zwischensumme“ steht hier ebenfalls 150€. Dies liegt daran, dass an diesem Tag (wie immer) für meinen Sparplan lediglich eine einzige Transaktion ausgeführt wurde.
Endbetrag zu Ihren Lasten
Hier sehe ich jetzt final die Bestätigung, dass 150€ von meinem Verrechnungskonto in den ETF investiert wurden. Super. Alles in Ordnung.
Abrechnungs-IBAN
Die IBAN ist diese ziemlich lange Nummer die du bei Überweisungen angeben musst. Mit der IBAN wird dein eigenes Konto also zweifelsfrei und eindeutig identifiziert. In meinem Fall bezieht sich die IBAN also wieder auf das Tagesgeldkonto. Denn von diesem Konto wurden ja die 200€ in den ETF investiert. In der Finanzsprache nennt man dieses Konto auch Verrechnungskonto.
Ich erwähne den Begriff „Verrechnungskonto“ deshalb, da du beim Aufsetzen deines eigenen ETF-Sparplanes mit Sicherheit dazu aufgefordert wirst, ein Verrechnungskonto anzugeben. Keine Angst. Ein Verrechnungskonto ist kein neues Konto. Sondern du kannst grundsätzlich jedes von deinen bestehenden Girokonten oder Tagesgeldkonten als Verrechnungskonto verwenden. Die Bank möchte lediglich sicherstellen, dass lediglich von einem einzigen Konto Geld sowohl aus deinem ETF als auch in den ETF reinfließen kann. Dies dient natürlich u. a. auch deiner eigenen Sicherheit. Wenn du nämlich ein Verrechnungskonto hast, dann kann kein Krimineller Geld aus deinem ETF einfach auf ein anderes Konto überweisen. Bzw. die Bank würde so einen Auftrag dann gar nicht erst erlauben. Eben weil die Vereinbarung getroffen wurde, dass Geld aus dem ETF ausschließlich auf das Verrechnungskonto überwiesen werden kann.
Valuta
Hier steht der 19.07.2022. Das ist vier Tage später als der Tag, an dem die Transaktion durchgeführt wurde (15.07.2022.). Kurz und knapp ist mit Valuta der Tag gemeint, an dem der Geldbetrag (also in diesem Fall die 150€), den du auf deiner Abrechnung siehst, für Zinsen berechtigt ist. Das bedeutet, du erhältst erst ab dem „Valuta-Tag“ Zinsen auf deine Anlage und nicht bereits am 15.07.
Zinsen, fragst du dich? Jetzt kommt ein interessanter Aspekt: Im Regelfall erhältst du für die ETF-Anteile in deinem Depot gar keine Zinsen. Das wäre nur dann der Fall, wenn dein Broker ein sogenanntes Aktienverleihprogramm anbieten würde und du dieses dann in Anspruch nehmen würdest. Nach meinem jetzigen Kenntnisstand (September 2026) bieten aktuell weder die etablierten Neobroker noch die Direktbanken in Deutschland ein Aktienverleihprogramm an. Ich erkläre dir trotzdem kurz, wie das in der Praxis funktioniert: Neben meinem ETF-Sparplan bei ING habe ich noch ein separates Handelskonto bei Lynx. Bei Lynx handelt es sich um einen Broker, welcher ein Aktienverleihprogramm anbietet. Dieses nehme ich in der Praxis in Anspruch. Das bedeutet, ich verleihe meine Aktien, die ich in meinem Depot halte. Und dafür erhalte ich Zinsen. Im Jahr 2023 habe ich 300€ und im Jahr 2024 nochmal 800€ an Zinsen erwirtschaftet und zwar einzig und allein durch das Verleihen meiner Aktien.
Der Begriff „Valuta“ ist bzgl. meinem ETF-Depot also in dem Fall eher unwichtig und wahrscheinlich hier lediglich der Vollständigkeit halber aufgeführt. Hintergrund ist der, dass Banken sehr viele Vorschriften und Anforderungen zu erfüllen haben. Um aus Sicht der Bank sicherzugehen erhältst du daher im Zweifel eher zu viele Informationen als zu wenige.
Wertpapiere zugunsten Wertpapierrechnung Großbritannien
Ich habe weiter oben erwähnt, dass der ETF zu iShares gehört. In dem Zusammenhang habe ich ebenfalls erwähnt, dass iShares eine „Public Limited Company“ ist. Und diese Rechtsform, also die Rechtsform PLC bzw. „Public Limited Company“ ist eine der typischsten Rechtsformen für Unternehmen in Großbritannien. Hier steht also schlicht und ergreifend Großbritannien, weil iShares PLC ein britisches Unternehmen ist.
Depot
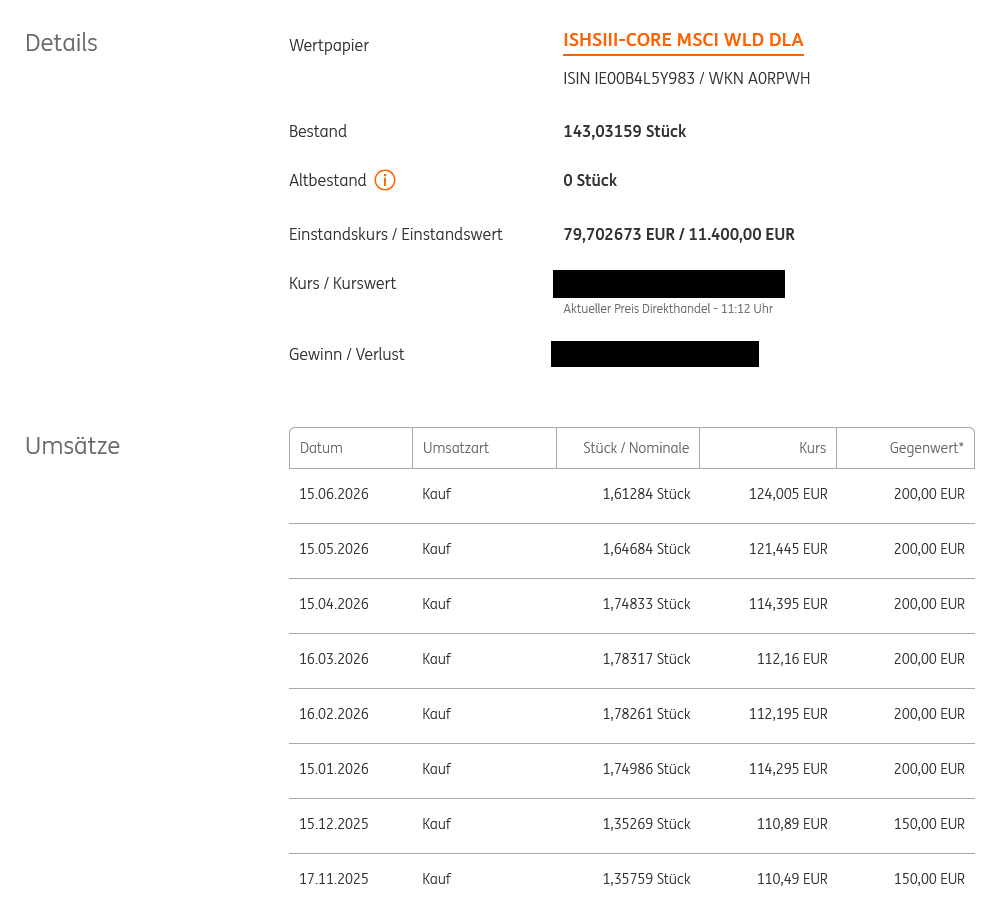
Meinen Sparplan habe ich im April 2020 aufgesetzt. D. h. ich habe im April 2020 damit begonnen, jeden Monat 150€ in den ETF zu investieren. Im Januar 2026 habe ich meine Sparrate von 150€ auf 200€ erhöht.
Seit April 2020 investiere ich somit regelmäßig im Rahmen meines ETF-Sparplans. Bis Juli 2026 habe ich insgesamt 11.400 € eingezahlt. Anbei ein Screenshot aus meinem Depot:
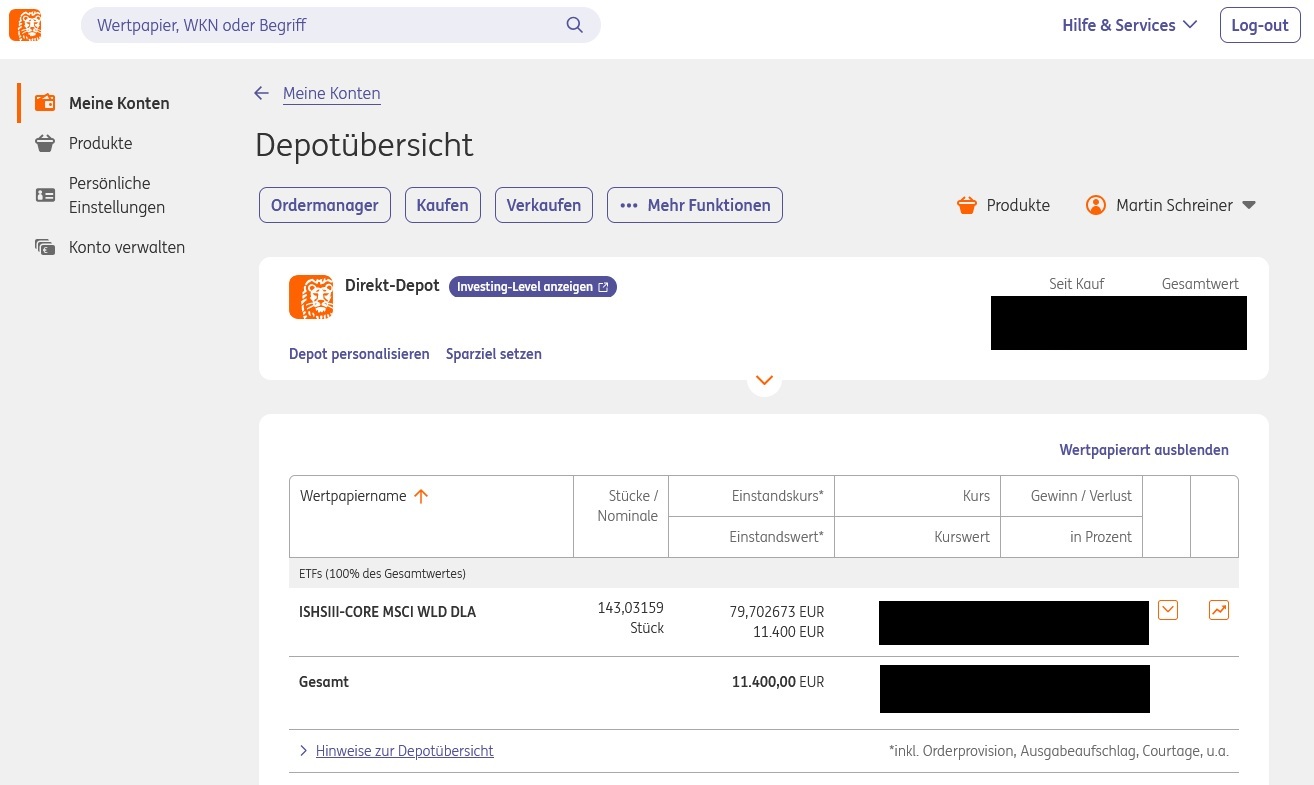
Wie ersichtlich ist befinden sich momentan ca. 143 Anteile in meinem Depot.
Hier noch ein Screenshot, in dem du die monatlichen Umsätze siehst:
Wichtiger Hinweis:
Diese Screenshots dienen ausschließlich zur Veranschaulichung meiner eigenen Anlagestrategie und stellen weder eine Anlageempfehlung noch eine Aussage über künftig erzielbare Renditen dar. Einige Informationen wie z. B. die bisher erzielte Rendite sowie den aktuellen Depotwert habe ich aus diesem Grund geschwärzt. Die aus den ersichtlichen Informationen ableitbare Wertentwicklung ist vergangenheitsbezogen. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse.
Fazit
Das waren im Kern die „harten“ und zentralen Fakten meines ETF-Sparplans. Nach dieser Aufstellung hast du nun hoffentlich ein besseres Verständnis dafür, dass auch du einen ETF-Sparplan umsetzen kannst. Wenn du dabei Unterstützung benötigst dann melde dich bei mir. Mit Finanzstar an deiner Seite gibst du deinem langfristigen Vermögensaufbau einen ordentlichen Schub. Du verbesserst deine Altersvorsorge und beugst Altersarmut vor. Zwei gute Argumente also, um nun von der Theorie ins Handeln überzugehen.
Falls du diese Thematik gerne persönlich ausführlicher besprechen möchtest dann buche dir über den Button unten ein unverbindliches und kostenfreies Kennenlerngespräch mit mir. Gemeinsam machen wir mehr aus deinen Finanzen.
Martin